Sustainability
CRIF fornisce informazioni qualificate, analytics avanzati, piattaforme tecnologiche e servizi di advisory personalizzati, che supportano clienti e partner nell'accelerare la crescita sostenibile e vincere la sfida
Scopri di più
Rassegna stampa
Il Tessile e Abbigliamento continua a confrontarsi con un contesto di difficoltà che caratterizza il settore ormai da diversi anni. Anche l’ultimo focus dell’Osservatorio CRIF sulle Imprese conferma infatti il perdurare delle fragilità che interessano le aziende italiane del comparto. A pesare sul settore è un contesto di mercato complesso, segnato dalla debolezza della domanda sia nazionale che internazionale, dall’aumento dei costi di produzione, tra cui quelli energetici, e da una crescente pressione competitiva esercitata soprattutto dai produttori asiatici.
“Il settore Tessile e Abbigliamento italiano continua ad attraversare una fase di forte difficoltà, mettendo in evidenza fragilità strutturali ormai consolidate in un contesto di mercato particolarmente complesso, sia sul fronte della domanda internazionale sia su quello dei consumi interni. Le tensioni coinvolgono, seppur in misura più contenuta, anche il comparto del Lusso e della Moda, chiamato negli ultimi anni a confrontarsi con profondi cambiamenti nelle abitudini di acquisto, compresi quelli della clientela ad alta capacità di spesa. Allo stesso tempo, la riduzione del potere d’acquisto delle famiglie continua a comprimere la domanda della fascia media dei consumatori, contribuendo a ridefinire gli equilibri del mercato e rendendo sempre più necessario per le imprese italiane ripensare le proprie strategie competitive. Le prospettive per i prossimi mesi vedono un ulteriore aumento dei tassi di default entro la fine dell’anno, con una crescita attesa più marcata rispetto a quella stimata per il complesso delle imprese italiane”
commenta Luca D’Amico, CEO di CRIF Ratings.
Andamento debole del credito erogato
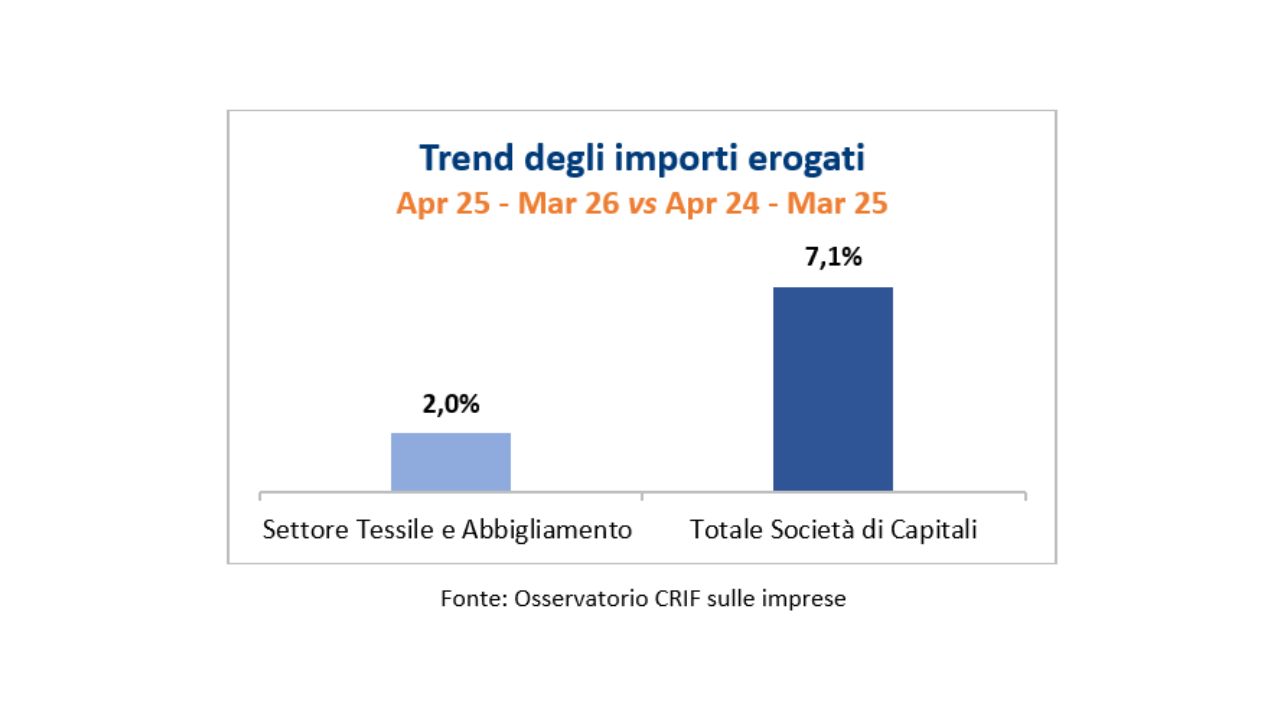
Dall’analisi del patrimonio informativo del Sistema di Informazioni Creditizie EURISC di CRIF emerge una dinamica del credito ancora debole per il settore Tessile e Abbigliamento. Infatti, tra aprile 2025 e marzo 2026, gli importi finanziati alle Società di Capitali del comparto sono aumentati del 2% rispetto ai dodici mesi precedenti, ben al di sotto della crescita registrata sul totale delle Società di Capitali (+7,1%), a conferma delle persistenti difficoltà che caratterizzano il settore.
La rischiosità creditizia rimane elevata e superiore alla media nazionale
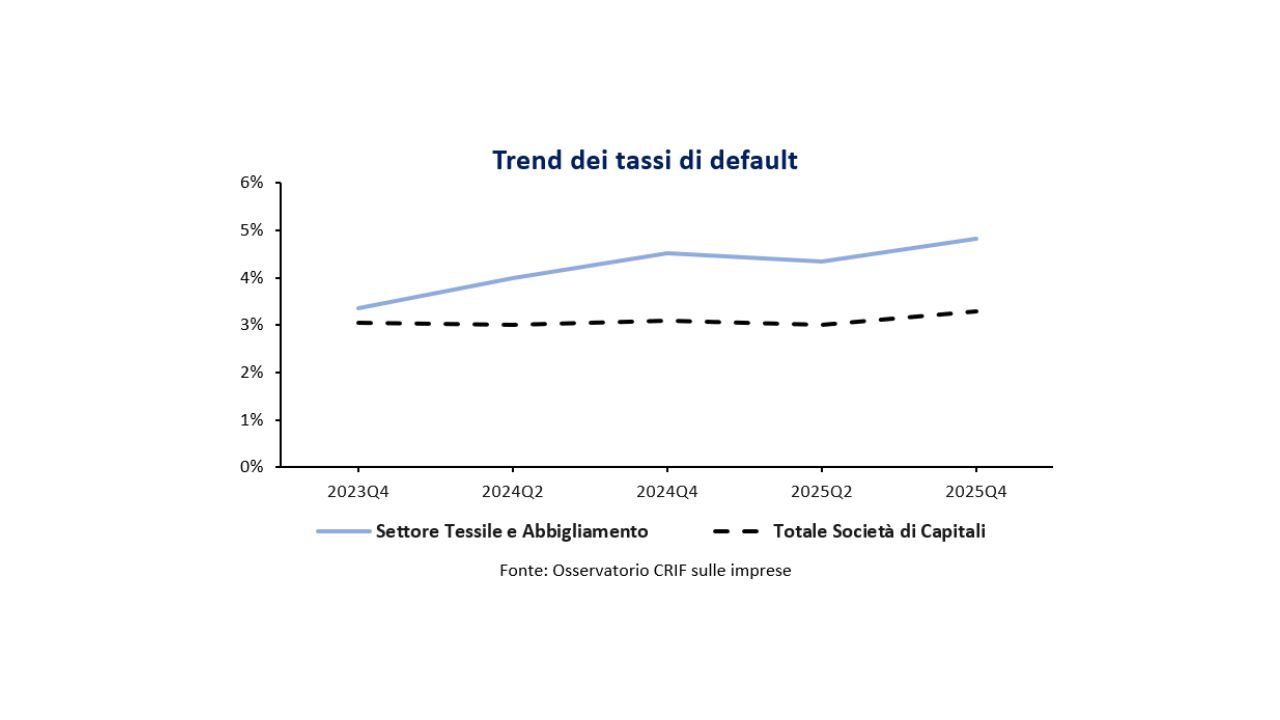
Lo stato di difficoltà del settore trova conferma anche nel progressivo deterioramento del profilo di rischio creditizio delle imprese. I tassi di default delle Società di Capitali del Tessile e Abbigliamento hanno infatti registrato una marcata crescita negli ultimi due anni, passando dal 3,3% di dicembre 2023 al 4,8% di dicembre 2025, raggiungendo un livello significativamente superiore alla media nazionale delle Società di Capitali (3,3% a dicembre 2025).
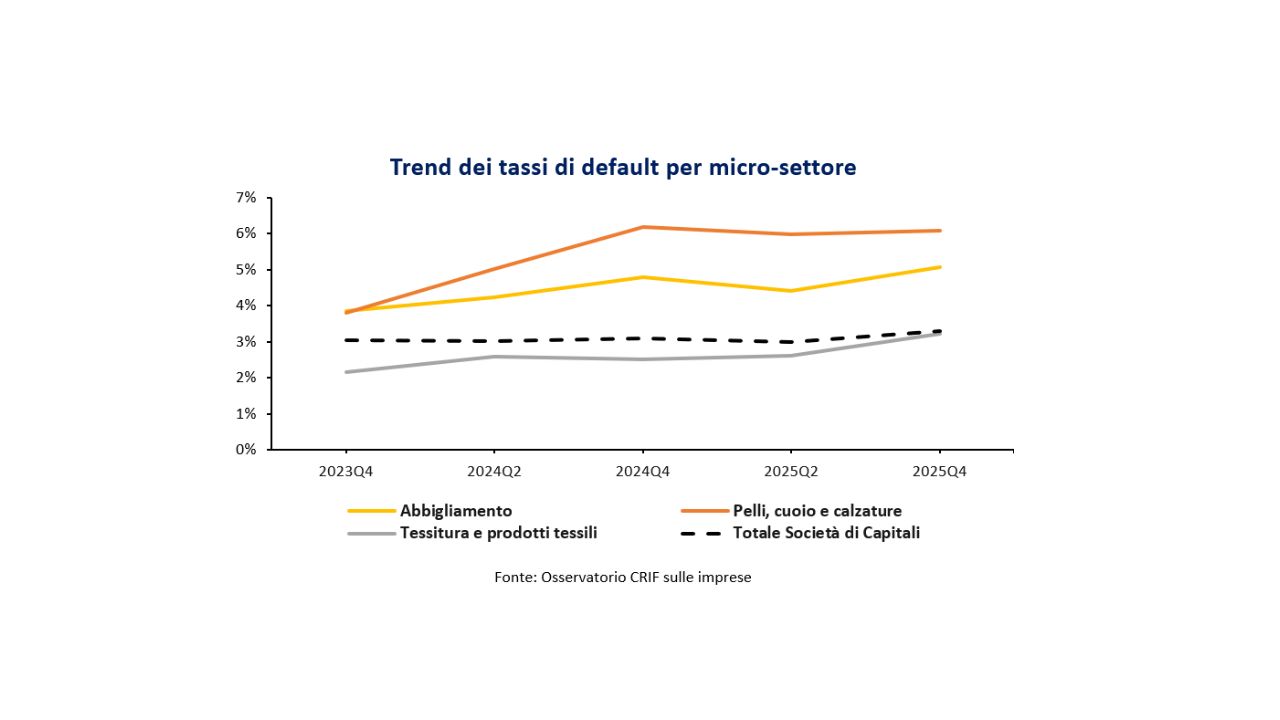
L’incremento della rischiosità ha interessato tutti i micro-settori, con una dinamica particolarmente marcata nel segmento delle Pelli, cuoio e calzature, il cui tasso di default è salito dal 3,8% di dicembre 2023 al 6,1% di dicembre 2025, attestandosi come il più elevato nel Tessile e Abbigliamento.
Il Tessile e Abbigliamento continua quindi a confrontarsi con una fase particolarmente complessa, caratterizzata da una contrazione della domanda che interessa trasversalmente l’intera filiera. A incidere sul contesto contribuiscono anche le tensioni geopolitiche e il rallentamento di alcuni mercati chiave, tra cui la Cina, che hanno impattato negativamente sulle vendite internazionali dei produttori italiani.
La crisi del comparto risulta evidente anche dal fatto che la chiusura o il ridimensionamento di numerose imprese non si è tradotto in una redistribuzione della domanda all’interno della filiera, segnalando una debolezza diffusa del mercato. Nonostante il settore continui a distinguersi per qualità, specializzazione e know-how, il progressivo indebolimento della filiera potrebbe incidere sulla sua competitività nel medio-lungo periodo.
Le performance di bilancio del settore
I bilanci 2024 delle aziende del settore confermano il peggioramento delle metriche creditizie, in continuità con le dinamiche già osservate nell’anno precedente. In particolare, la leva finanziaria è salita da 3,0x a 3,2x, attestandosi su livelli superiori alla mediana nazionale (2,9x). Parallelamente, l’indice di liquidità è sceso dal 90% all’80%, rimanendo significativamente inferiore al valore mediano nazionale (130%), mentre la copertura degli interessi si è ridotta da 8x a 7x, a fronte di una mediana nazionale pari a 12x.
A livello di micro-settori, le metriche creditizie confermano il quadro già emerso dall’analisi dei tassi di default. La Tessitura e prodotti tessili presenta il profilo di rischio più contenuto, con una leva finanziaria pari a circa 2,7x (vs 2,9x della mediana nazionale), un indice di liquidità dell’85% (vs 130%) e una copertura degli interessi di circa 8x (vs 12x). All’estremo opposto si colloca il micro-settore Pelli, cuoio e calzature, che evidenzia il profilo di rischio più elevato, con una leva finanziaria di circa 3,4x, un indice di liquidità del 78% e una copertura degli interessi pari a circa 6x.
La distribuzione delle imprese italiane del Tessile e Abbigliamento per micro-settori e regioni
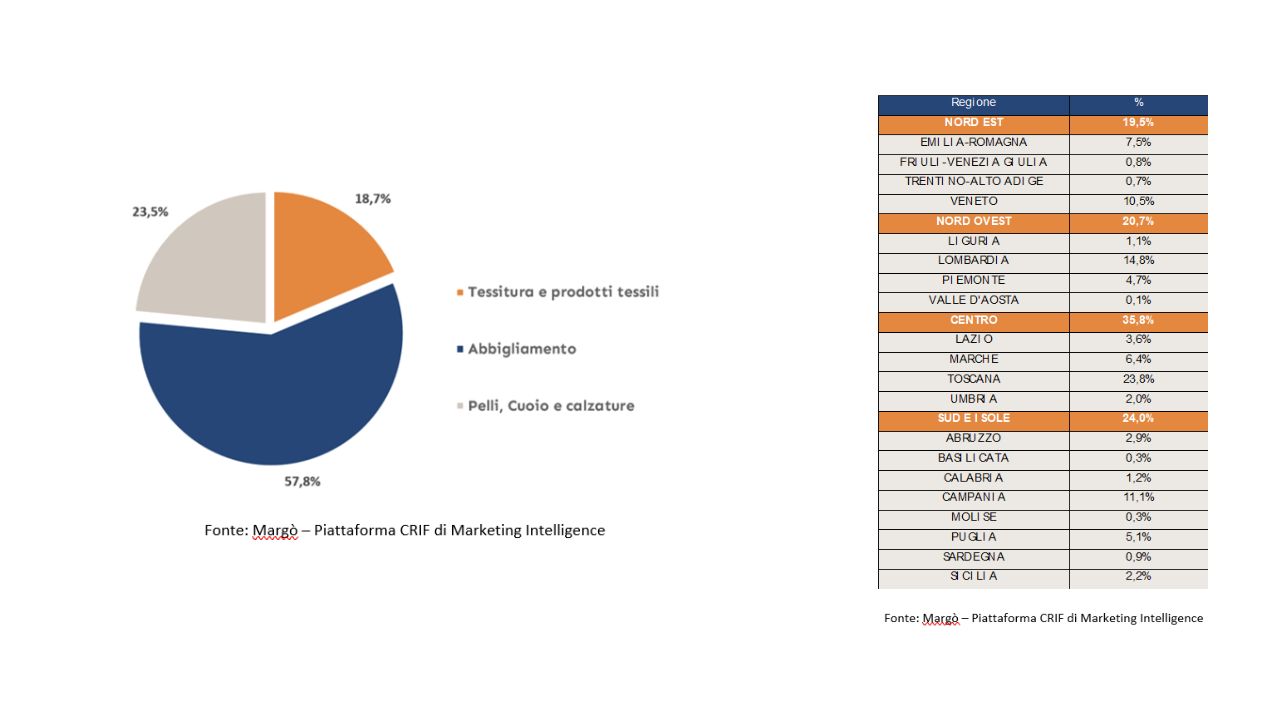
Il settore è rappresentato in Italia da circa 70.000 imprese, tra Ditte Individuali e Società, distribuite per circa il 58% nel micro-settore dell’Abbigliamento, circa il 23% in Pelli, cuoio e calzature e per il restante 19% in Tessitura e prodotti tessili. In termini di distribuzione territoriale, le aziende del settore sono prevalentemente localizzate nel Centro-Nord Italia (circa il 76% del totale del settore), con una particolare presenza in Toscana (circa il 24%) e Lombardia (circa il 15%).