Sustainability
CRIF fornisce informazioni qualificate, analytics avanzati, piattaforme tecnologiche e servizi di advisory personalizzati, che supportano clienti e partner nell'accelerare la crescita sostenibile e vincere la sfida
Scopri di più
Ricerche
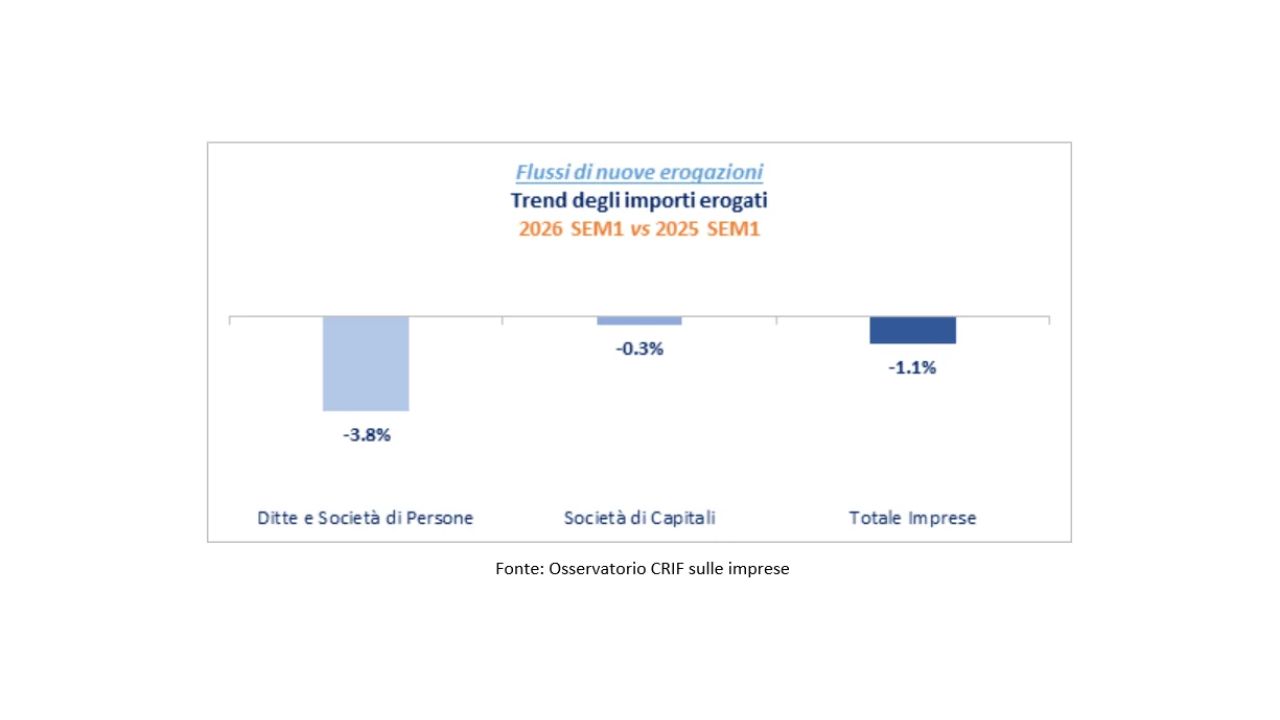
Nel primo semestre del 2026 gli importi complessivamente erogati alle imprese italiane hanno registrato un lieve calo dell’1,1% rispetto all’anno precedente. La contrazione ha interessato soprattutto le Ditte e Società di Persone (-3,8%), mentre gli importi erogati alle Società di Capitali sono rimasti sostanzialmente stabili (-0,3%). Sul fronte della rischiosità, a giugno 2026 il tasso di default si è mantenuto intorno al 3%, in linea con l’anno precedente.
Queste le principali evidenze dell’ultima rilevazione dell’Osservatorio CRIF sulle imprese, presentato oggi in occasione dell’evento annuale Tomorrow Speaks. Lo studio analizza periodicamente i principali indicatori relativi all’andamento del credito di un campione di oltre 2,5 milioni di imprese monitorate, elaborati sulla base del patrimonio informativo del Sistema di Informazioni Creditizie EURISC.
“In un contesto ancora incerto, il sistema finanziario italiano continua a sostenere il fabbisogno delle imprese, con erogazioni di nuovo credito solo lievemente in calo a giugno 2026, dopo la forte crescita registrata lo scorso anno. Anche sul fronte della rischiosità creditizia il quadro rimane sostanzialmente stabile, con un tasso di default che si mantiene al di sotto del 4% pre-Covid. La situazione risulta tuttavia eterogenea a livello settoriale, con alcuni comparti che evidenziano già elementi di fragilità, tra cui Costruzioni e Alimentare. Il permanere dell’attuale scenario geopolitico e macroeconomico potrebbe portare il tasso di default verso il 4,5%-5% entro il 2027, con maggiori criticità per i settori che già mostrano segnali di difficoltà”,
commenta Luca D’Amico, CEO di CRIF Ratings.
L’andamento delle erogazioni per tipologia di finanziamento e dello stock
Concentrando l’analisi sulle tipologie di finanziamento rateale, il calo maggiore delle erogazioni (-7,5%) si è osservato sui Mutui Ipotecari, che avevano vissuto un periodo di ripresa nel 2025 grazie all’andamento favorevole dei tassi di interesse. In crescita invece di circa il 3% i Mutui Chirografari, Altri Mutui Non Ipotecari e Prestiti, a sostegno delle esigenze finanziarie delle imprese a copertura del capitale circolante.
Nei primi mesi del 2026 si conferma quindi un contesto in cui le erogazioni di credito continuano a sostenere i fabbisogni delle imprese, portando gli stock in lieve crescita del +2% per le Società di Capitali. Continuano invece a calare gli stock verso Ditte e Società di Persone (-6%).
L’analisi del tasso di default per tipologia di impresa
La rischiosità creditizia a giugno 2026 mostra una sostanziale stabilità. Il tasso di default delle Società di Capitali si è mantenuto intorno al 3%, in linea con l’anno precedente, nonostante uno scenario internazionale caratterizzato da tensioni geopolitiche, rincari delle materie prime e persistenti difficoltà sul fronte commerciale e logistico. Analoga dinamica per le Ditte e Società di Persone, il cui tasso di default si è attestato al 2,8%, sostanzialmente stabile rispetto a giugno 2025.


L’andamento per settori
Concentrandosi sulle Società di Capitali, l’analisi settoriale mostra andamenti eterogenei sia per quanto riguarda gli importi erogati sia in termini di tassi di default.
Con l’esaurirsi dell’onda lunga degli interventi connessi all’Ecobonus e al PNRR, il settore delle Costruzioni sta attraversando un periodo di ridimensionamento, che si riflette nella contrazione degli importi erogati alle imprese del comparto, in calo del 3,6%, contro la sostanziale stabilità registrata a livello nazionale (-0,3%). Parallelamente, il profilo di rischio del settore ha evidenziato un progressivo peggioramento, con un tasso di default in lieve crescita negli ultimi 12 mesi, passato dal 4,0% di metà 2025 al 4,2% di giugno 2026, confermando le Costruzioni tra i settori a maggiore rischiosità. L’aumento del rischio creditizio trova conferma anche nelle principali metriche di bilancio. In particolare, si osserva una marginalità operativa lorda in calo, con un EBITDA Margin passato dall’11,3% del 2024 al 10,3% del 2025. Significativa anche la crescita della leva finanziaria lorda, passata da 4,3x a 6,6x, tornando su livelli prossimi a quelli del biennio 2020-2021 e superiori al periodo pre-Covid. La liquidità continua invece a posizionarsi su livelli adeguati, con un valore prossimo al 130%, sebbene risulti fortemente influenzata dagli acconti ricevuti dalle società di Costruzioni, che rappresentano un importante elemento di sostegno finanziario allo svolgimento dell’operatività.
Tra i settori che mostrano performance in miglioramento si segnala il Turismo e Tempo Libero, che ha registrato una crescita degli importi erogati dell’1,6%, rispetto al -0,3% registrato complessivamente dalle Società di Capitali, riflettendo il momento favorevole attraversato dal comparto. Tali evidenze trovano riscontro anche nell’andamento della rischiosità creditizia degli operatori del settore. In particolare, il Turismo e Tempo Libero mostra un moderato calo del tasso di default, passato dal 3,8% di giugno 2025 al 3,7% di giugno 2026. Anche sul fronte degli indicatori di bilancio, il 2025 evidenzia un settore tendenzialmente stabile, con un EBITDA Margin all’8,2% rispetto all’8,3% dell’anno precedente e una leva finanziaria in lieve calo, da 4,1x a 3,9x. Permangono inoltre livelli di liquidità superiori al dato nazionale, con disponibilità liquide ampiamente superiori agli impegni finanziari di breve termine (175% del settore vs 142% del Totale Italia).
Nel settore dell’Agri-Food1 emerge un andamento differenziato tra il comparto agricolo e quello della trasformazione. In particolare, il settore dell’Agricoltura mostra un sostanziale allineamento alle dinamiche nazionali. Gli importi erogati evidenziano un lieve calo dell’1,5%, in linea con la media (-1,1%), riflettendo una stabilizzazione dei flussi dopo la forte crescita registrata a giugno 2025 (circa +30%), sostenuta da un quadro normativo favorevole, caratterizzato da forme di finanza agevolata e incentivi agli investimenti per l’ammodernamento, il cui sostegno continua a essere presente anche nel 2026. Nonostante il contesto macroeconomico sfidante, si rileva inoltre una sostanziale stabilità dei tassi di default tra giugno 2025 e giugno 2026, al 2,1%, a testimonianza di un comparto che, pur rimanendo sotto pressione, non evidenzia segnali di peggioramento in termini di rischiosità.
Le dinamiche del comparto Alimentare, Bevande e Tabacco risultano invece differenti, con flussi di nuove erogazioni in marcata contrazione rispetto al dato nazionale (-4,8% del settore vs -1,1% complessivo) e tassi di default in rialzo di 0,2 p.p. a giugno 2026 (3,4% a giugno 2025 vs 3,6% a giugno 2026). L’aumento della rischiosità creditizia riflette sia la crescita dei costi operativi, legata all’incremento dei prezzi degli input produttivi, energetici e delle materie prime, sia le difficoltà dei mercati di sbocco, condizionati dall’attuale scenario geopolitico e, in particolare sul mercato domestico, dalla generalizzata perdita di potere d’acquisto dei consumatori finali.


Focus sulle imprese innovative
In Italia esistono circa 460mila imprese che trainano l’innovazione in diversi settori. È quanto emerge da un focus dell’Osservatorio sulle Imprese di CRIF, realizzato sulla base del proprio patrimonio informativo.
In particolare, analizzando tutto l’universo delle imprese italiane, costituito da circa 6 milioni di aziende, sono state individuate le aziende con maggiore propensione all’innovazione. Rientrano in questo perimetro circa 460mila imprese individuate tramite lo Score Innovazione, indicatore che fa parte della suite di Advanced Analytics di CRIF integrati nella piattaforma di marketing intelligence Margò. Tale score consente di classificare le imprese in funzione del proprio tasso di innovazione, basandosi su business information, open data, brevetti/marchi/certificazioni, digital attitude, livello di internazionalizzazione.
Analizzando le caratteristiche di queste imprese, si nota come le imprese con un alto livello di innovazione siano rappresentate per circa il 70% da Società di Capitali e per circa un 30% da società con fatturato superiore ai 2 milioni di euro.
A livello regionale, si nota come le regioni del Nord presentino una maggior incidenza di imprese innovative sul totale, in particolare la Lombardia con circa il 16% di imprese innovative.
A livello settoriale, i comparti che presentano la maggiore incidenza di imprese innovative sono Farmaceutica, Chimica, Meccanica Strumentale, Elettronica e Meccanica e Mezzi di Trasporto, mentre quelli che presentano la più bassa concentrazione sono Ingegneria Civile, Trasporti e Logistica, Impiantistica, Costruzioni e Agricoltura.
La rischiosità creditizia, analizzata sulla base del patrimonio informativo del Sistema di Informazioni Creditizie EURISC, conferma un profilo delle imprese innovative molto meno rischioso rispetto al totale delle aziende italiane.
1Considerando che i settori dell’Agri-Food sono in prevalenza costituiti da Ditte e Società di Persone, per essi si riportano i valori complessivi su tutte le forme giuridiche.