
Sustainability
CRIF fornisce informazioni qualificate, analytics avanzati, piattaforme tecnologiche e servizi di advisory personalizzati, che supportano clienti e partner nell'accelerare la crescita sostenibile e vincere la sfida
Scopri di più
Rassegna stampa
Nei primi sei mesi del 2026 il settore dei finanziamenti finalizzati auto e leasing in Italia è in crescita, in linea con il trend positivo delle compravendite, sostenuto dalle nuove immatricolazioni e dalla tenuta dell’usato. Questo è quanto emerge dal Market Outlook Mobility, lo studio realizzato da CRIF che fornisce periodicamente una fotografia dei principali indicatori relativi all’andamento del credito auto a privati, ditte individuali e società italiane, elaborati sulla base del patrimonio informativo del Sistema di Informazioni Creditizie EURISC.
Tra gennaio e giugno 2026 le immatricolazioni di auto nuove sono aumentate dell’8,9%, mentre il mercato dell’usato è rimasto praticamente stabile, portando il totale delle compravendite a crescere del +3,1%. In questo scenario il finanziato è cresciuto del +3,3% rispetto allo stesso periodo del 2025 e l’importo medio dei finanziamenti ha raggiunto i 19.100 euro, contro i 18.300 euro del primo semestre dello scorso anno, coerentemente con il rincaro dei listini.
“La nuova edizione del nostro Market Outlook sulla Mobility evidenzia degli elementi interessanti nel primo semestre dell’anno: il mercato delle vendite tiene nonostante i rincari dovuti a più fattori e vede crescere l’importo medio dei finanziamenti; le società finanziarie generaliste aumentano le erogazioni non solo sull’usato, dove sono tradizionalmente più presenti, ma anche sul nuovo, segmento in cui le captive e specializzate hanno un peso molto maggiore. Questo risultato è probabilmente legato alla forte crescita delle case automobilistiche cinesi, che si sono affidate a società finanziarie già presenti sul mercato italiano. Da segnalare anche la crescita dei finanziamenti ai giovani Under 30, che hanno registrato l’incremento maggiore per fasce di età.” dichiara Simone Capecchi, Executive Director di CRIF.
Le società finanziarie generaliste e le captive
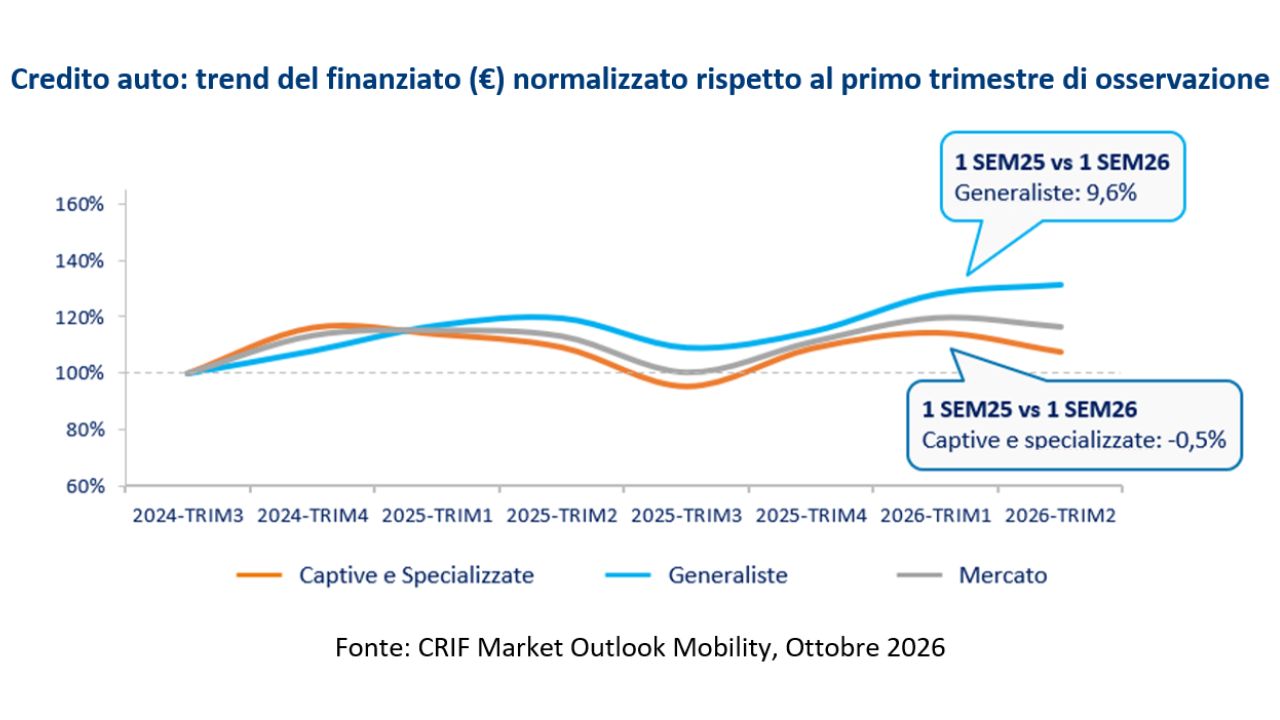
La ripartizione del mercato vede le società captive e specializzate al 60% e le finanziarie generaliste al 40%. Le generaliste hanno aumentato le erogazioni del +9,6% rispetto al primo semestre 2025, con una crescita del +14,9% sull’auto nuova e del +6% sull’usato, mentre le captive e specializzate sono sostanzialmente stabili (-0,6%).
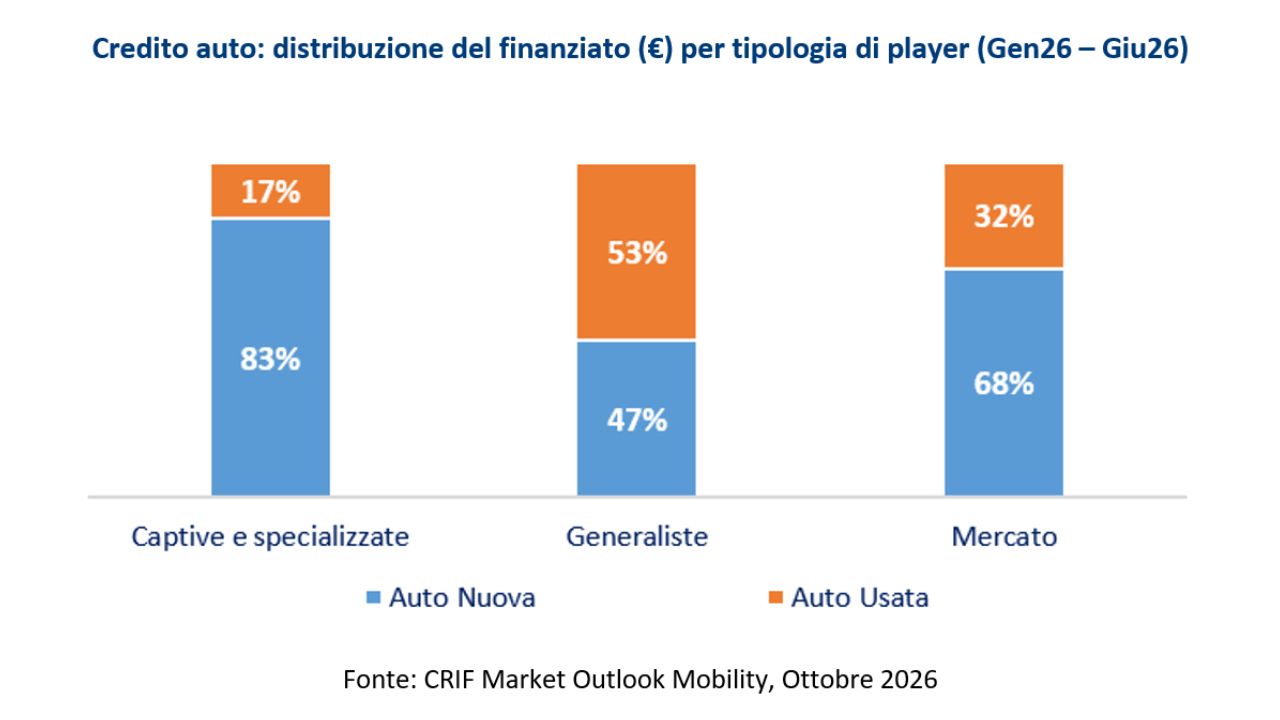
Il mix di portafoglio resta molto diverso tra le due tipologie di player: l’83% del finanziato delle captive e specializzate riguarda auto nuove, contro il 47% delle generaliste, dove il 53% è rappresentato delle erogazioni all’usato. L’importo medio per l’auto nuova è di 22.300 euro nel mercato, mentre per l’usato scende a 15.200 euro. Complessivamente il finanziato sull’usato cresce del +4,4% e quello sul nuovo del +2,9%.
L’andamento per tipologia di clientela e di prodotto
La crescita ha coinvolto quasi tutti i segmenti di clientela: i privati, che rappresentano il 71,7% del totale finanziato, crescono del +4,3%, le società di capitali (21,9% del totale) del +1,4%, mentre le ditte individuali (che detengono una quota del 6,4%) restano sostanzialmente stabili (-0,5%).
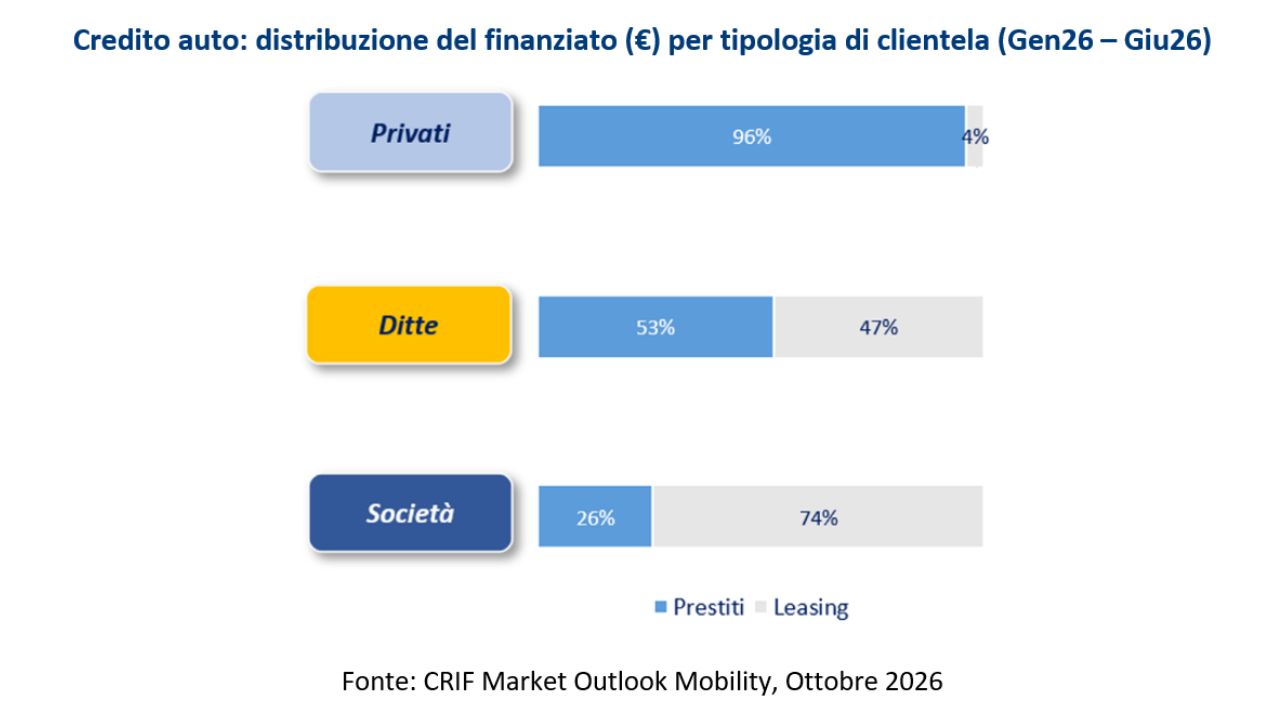
Anche in questa edizione dell’Outlook CRIF si conferma la diversa propensione degli utenti per i due strumenti: i privati scelgono quasi esclusivamente i prestiti, che rappresentano il 96% del totale, mentre le società di capitali si orientano soprattutto verso il leasing, con una quota del 74%. Per le ditte individuali la ripartizione è più equilibrata, con il 53% di prestiti e il 47% di leasing. Quest’ultimo registra una crescita per le società (+4,9%) e per le ditte (+2%), mentre i prestiti sono in aumento per i privati (+4,7%).
Inoltre, il leasing si conferma la soluzione con gli importi medi più elevati, indipendentemente dalla tipologia di cliente: per i privati l’importo medio è di 15.400 euro per i prestiti e di 46.400 euro per il leasing, per le ditte di 24.900 e 49.000 euro e per le società di 24.100 e 55.800 euro.
Focus sulla clientela privata: il trend degli Under 30
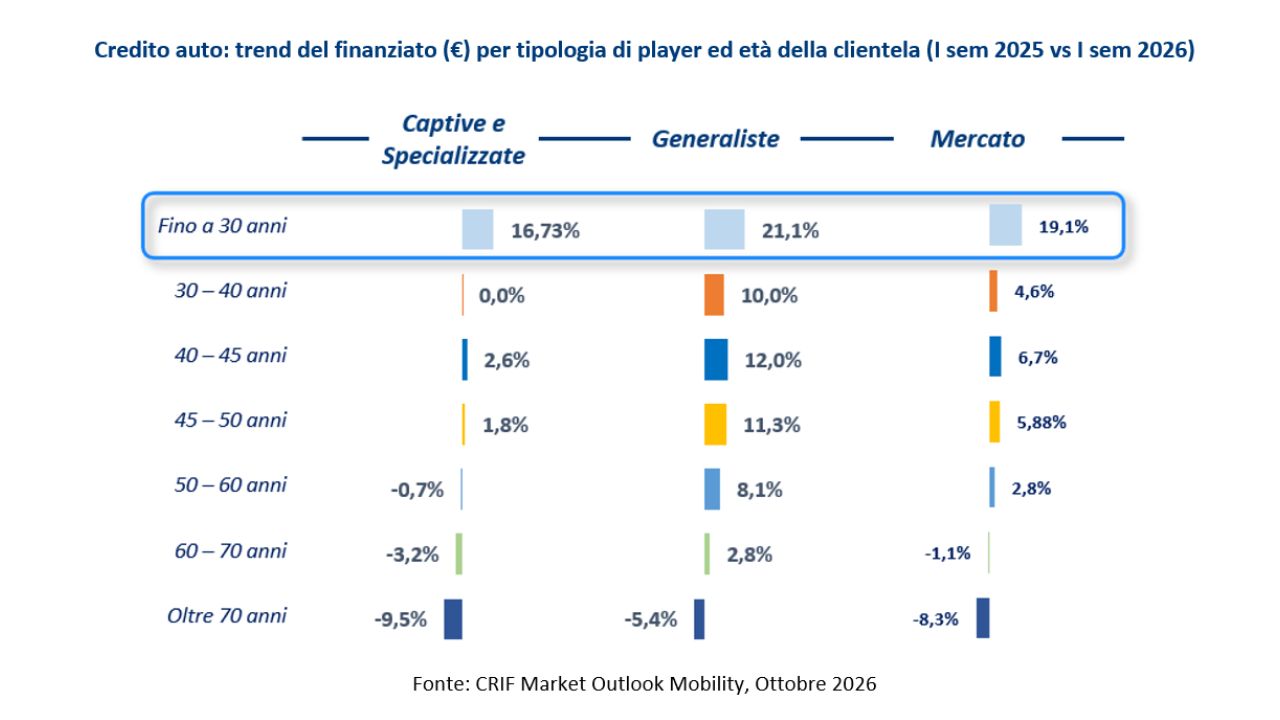
Tra i privati gli Under 30 registrano la crescita più significativa del credito erogato, pari al +19,1%, rispetto a quanto osservato nelle altre fasce d’età: +4,6% per i 30-40enni, +6,7% tra i 40 e i 45 anni e +5,9% tra i 45 e i 50 anni, mentre i 50-60enni segnano +2,8%. Il finanziato diminuisce invece per le fasce più mature, con -1,1% per i 60-70enni e -8,3% per gli over 70. La crescita dei giovani riguarda sia le società finanziarie generaliste (+21,1%) sia le captive e specializzate (+16,7%).
La qualità del credito auto
Nel settore dei finanziamenti auto e leasing Il tasso di insolvenza a 12 mesi dall’erogazione si attesta allo 0,67% e le insolvenze sono in diminuzione, sia per le captive e specializzate sia per le generaliste, il cui erogato si conferma comunque più rischioso, con un tasso dello 0,91% contro lo 0,43% delle captive e specializzate. I livelli restano inferiori rispetto ad altre forme di credito al consumo.
“Il tasso di insolvenza rimane contenuto e in ulteriore miglioramento, attestandosi su livelli significativamente inferiori rispetto ad altre forme di credito al consumo. Un dato che evidenzia come il finanziamento auto rappresenti uno strumento sostenibile sia per le famiglie sia per gli operatori del settore, supportando l’accesso alla mobilità nel contesto economico del paese ancora caratterizzato da elementi di incertezza.” afferma Antonello Deledda, Executive Director di CRIF.
L’analisi territoriale
Lo studio evidenzia un trend positivo del finanziato in quasi tutte le principali regioni italiane, con l’unica eccezione del Piemonte (-3,8%). Tra le regioni con la crescita più marcata spiccano la Sicilia (+10,9%), la Campania (+6,6%) e la Puglia (+6,4%), seguite da Lazio (+5%), Calabria (+3,9%) e Lombardia (+3%). Gli importi medi risultano più elevati nelle regioni del Nord Italia.
Dal punto di vista della rischiosità, i tassi di insolvenza più alti della media si registrano nelle regioni del Sud, ma restano comunque inferiori alla media del credito al consumo nelle stesse regioni.


