Sustainability
CRIF fornisce informazioni qualificate, analytics avanzati, piattaforme tecnologiche e servizi di advisory personalizzati, che supportano clienti e partner nell'accelerare la crescita sostenibile e vincere la sfida
Scopri di più
Ricerche
Le aziende in Europa e nel Regno Unito stanno attraversando uno dei periodi di maggior instabilità della storia recente.
L'impatto economico è pesante: l'aumento dei costi energetici e del lavoro, unito alle tensioni geopolitiche e alla guerra dei dazi, sta comprimendo i margini e mettendo sotto pressione le filiere. A ciò si aggiunge la debolezza della domanda, che rende ancora più complesse le decisioni strategiche aziendali.
L'effetto combinato di questi fattori sta aumentando il rischio di distress finanziario per le imprese. Parallelamente, nell'Unione Europea la quota di investimenti aziendali è scesa ai minimi da oltre un decennio, passando dal picco pre-Covid del 26,8% (Q4 2019) al 21,8% (Q4 2025).
Eppure, le imprese restano il vero motore di crescita, occupazione e tenuta economica. Tuttavia, si trovano ad affrontare questo contesto critico con servizi finanziari ancora lenti e procedurali. Il divario è evidente: l’esperienza cliente riservata alle aziende è nettamente inferiore rispetto a quella del mondo consumer.
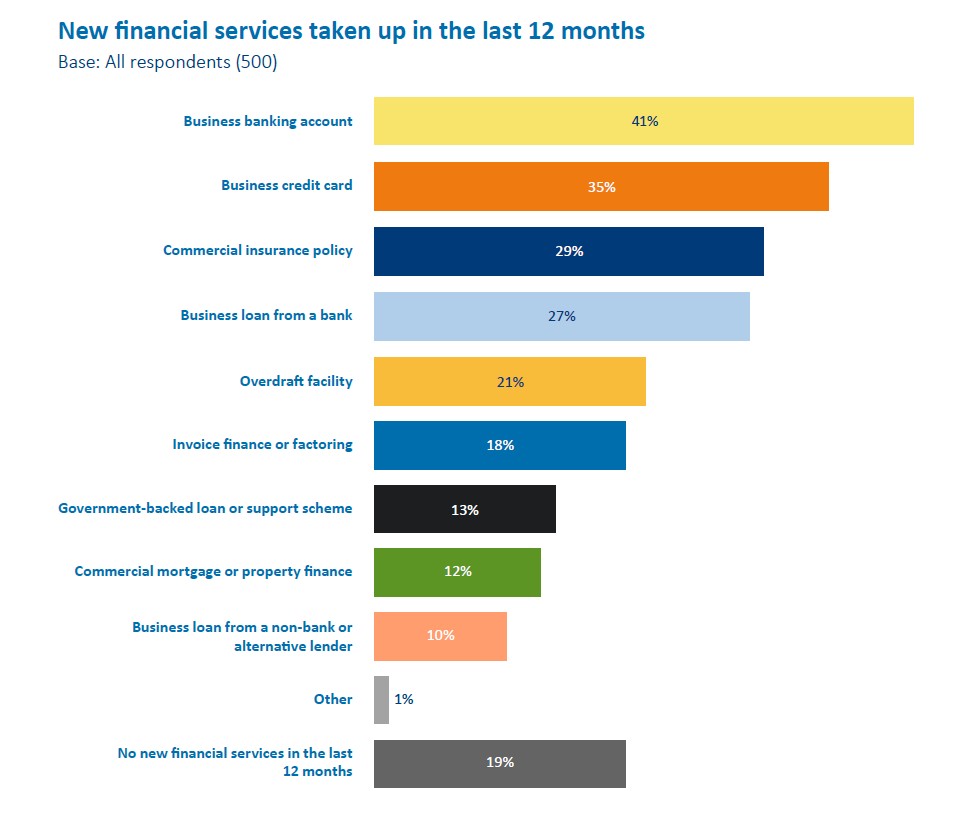
Dal 2022, la serie di report Banking on Banks di CRIF analizza le aspettative dei consumatori nel loro rapporto con gli istituti finanziari. Quest'anno, per la prima volta, abbiamo ampliato l'analisi coinvolgendo 500 decision maker aziendali e 5.000 consumatori in Regno Unito, Irlanda, Italia, Germania e Polonia, mettendo a confronto le risposte per capire come i provider stiano rispondendo alle esigenze dei due segmenti.
Il primo report dell'anno ha analizzato l'impatto dell'incertezza economica su consumatori e imprese, restituendo un quadro di forte attenzione verso il settore finanziario. Pur apprezzando l'offerta attuale, utenti e aziende avvertono infatti un supporto ancora insufficiente su fronti cruciali come l'accessibilità, la sostenibilità dei costi e la protezione dalle frodi.
Questo secondo report approfondisce il divario tra i servizi per i privati e l'offerta B2B in ambito banking, credito e assicurazioni. La distanza è ampia e riguarda aspetti chiave: tempi di risposta, burocrazia, accesso al credito, velocità di innovazione e capacità degli istituti di comprendere a fondo le reali esigenze delle imprese.
Colmare questo gap e portare i servizi aziendali allo stesso livello qualitativo del mondo consumer è ormai un'esigenza prioritaria. Le imprese chiedono la stessa rapidità e semplicità d'uso dell'esperienza digitale B2C: un'evoluzione fondamentale per accelerare la crescita economica in Europa.
In questo percorso, tecnologie come l'Intelligenza Artificiale e la Generative AI offrono un grande potenziale, ma richiedono una gestione rigorosa dei rischi. Il Regno Unito sta seguendo un approccio flessibile e guidato dalle authority di settore (come FCA e ICO). L'Unione Europea, invece, con l'EU AI Act ha adottato un modello basato sul livello di rischio, che definisce requisiti stringenti per la data governance, la trasparenza e la supervisione umana — principi fondamentali richiesti dalle stesse imprese.
Gli istituti finanziari capaci di valorizzare dati e analytics in modo responsabile sapranno azzerare questo experience gap. Promuovendo l'inclusione finanziaria, personalizzando l'offerta B2B e allineandosi all'innovazione del segmento consumer, queste realtà sapranno distinguersi sul mercato e guidare uno sviluppo economico sostenibile.

Un'analisi strategica su 5 mercati chiave (UK, Irlanda, Italia, Germania e Polonia) per comprendere l'evoluzione dei servizi finanziari tra AI, normative ed esigenze delle imprese.