
Sustainability
CRIF fornisce informazioni qualificate, analytics avanzati, piattaforme tecnologiche e servizi di advisory personalizzati, che supportano clienti e partner nell'accelerare la crescita sostenibile e vincere la sfida
Scopri di più
Ricerche
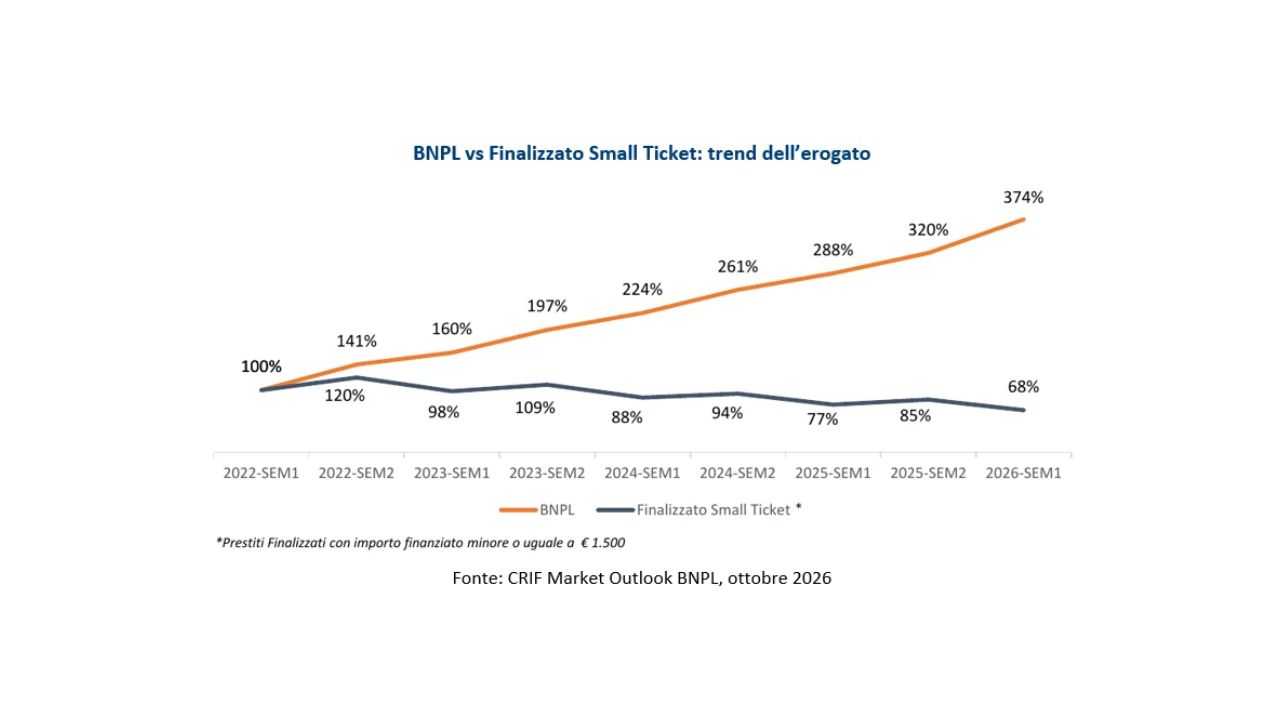
In Italia i finanziamenti Buy Now Pay Later (BNPL) continuano a registrare una crescita sostenuta. Nel primo semestre del 2026, infatti, l’importo complessivamente erogato è aumentato del 30,1% rispetto allo stesso periodo del 2025 (+274% rispetto al I semestre 2022). Parallelamente, il segmento Small Ticket tradizionale (prestiti finalizzati fino a 1.500 euro) ha mostrato una contrazione dell’11,7%, suggerendo un cambiamento nelle preferenze dei consumatori verso soluzioni di credito più flessibili e digitali.
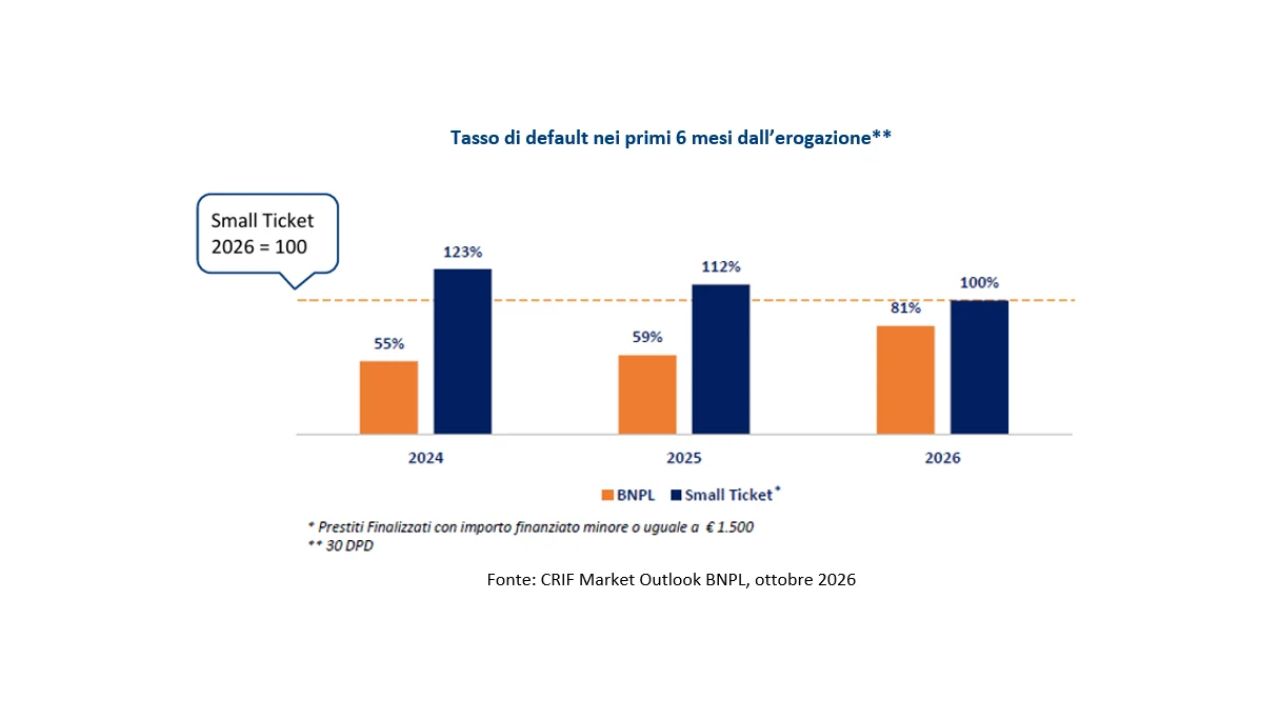
In questo contesto, la rischiosità del BNPL si mantiene su livelli contenuti, con tassi di default inferiori rispetto al credito finalizzato Small Ticket tradizionale. Si osserva tuttavia un progressivo avvicinamento tra le due forme di finanziamento, un risultato atteso nel momento in cui il BNPL ha in parte sostituito lo Small Ticket, andando oltre la clientela più selezionata e orientata alle soluzioni digitali dei primi anni.
Queste alcune delle principali evidenze emerse dall’ultimo Market Outlook relativo al BNPL realizzato da CRIF e che approfondisce le peculiarità del settore nel nostro Paese.
“Nel primo semestre del 2026 il Buy Now Pay Later conferma una crescita sostenuta, con un importo erogato in aumento di oltre il 30% rispetto allo stesso periodo dello scorso anno. Nelle fasce di importo più contenute, il BNPL sta progressivamente sostituendo il credito finalizzato Small Ticket tradizionale. Inoltre, il profilo di rischio dei clienti di Buy Now Pay Later resta contenuto e inferiore a quello del credito finalizzato tradizionale, seppur con un progressivo avvicinamento dei tassi di default, coerente con l’ampliamento della platea di utilizzatori di BNPL rispetto ai primi anni”
- commenta Simone Capecchi, Executive Director di CRIF.
Le dinamiche del BNPL rispetto ai prestiti Small Ticket
Nel mercato italiano è in atto una dinamica di sostituzione tra il credito finalizzato tradizionale e le soluzioni BNPL nelle fasce di importo più contenute. Nel primo semestre del 2026 i contratti BNPL erogati crescono infatti del 13,1% sotto i 500 euro e del 13,6% tra 500 e 1.000 euro, mentre quelli di Small Ticket tradizionale registrano rispettivamente un calo del 15,6% e del 6,3%. Anche sopra i 1.000 euro il BNPL cresce (+12,4%) più del credito finalizzato tradizionale, che mostra comunque un lieve incremento (+0,7%) dei contratti erogati.
Circa il 73% dei contratti BNPL erogati nel 2026 in Italia mostra ticket inferiori ai 1.000 euro, mentre il 26,7% supera tale soglia e il 16,6% si colloca sopra i 1.500 euro. Nel finalizzato tradizionale (escludendo l’acquisto di autoveicoli), i finanziamenti superiori a 1.500 euro rappresentano invece il 44% delle pratiche erogate.
In termini di preferenze di acquisto, il finalizzato tradizionale risulta particolarmente diffuso tra i dealer specializzati in Elettronica (41%) e nella Grande Distribuzione Organizzata (32%). Per il BNPL si evidenzia invece una diffusione anche in altri segmenti di mercato: guidano i prodotti per la casa (30,1%), seguiti da Grande Distribuzione Organizzata (21%), prodotti per la persona (16,9%) e abbigliamento, leisure e altro (16,6%).


Rischiosità: livelli contenuti e graduale avvicinamento
Il profilo di rischio associato ai prodotti BNPL si mantiene contenuto. Fatto 100 il tasso di default a 30 giorni di ritardo (30 DPD) nei primi sei mesi dall’erogazione dello Small Ticket nel 2026, quello del BNPL si attesta a 81, in avvicinamento rispetto al 59 del 2025 e al 55 del 2024.
Inclusione finanziaria e profilo dei clienti
La diffusione crescente dei prodotti BNPL si conferma un fattore chiave per promuovere l’inclusione finanziaria. L’analisi evidenzia come la quota di clienti ‘new to credit’, ovvero di individui privi di una storia creditizia che si affacciano per la prima volta al mondo del credito, sia pari al 24%, circa il triplo rispetto a quella rilevata per le soluzioni di credito tradizionali (8%) e in crescita di circa 5 punti percentuali rispetto al 2025 (19%).
Profilo per età, genere e regione di residenza
Per quanto riguarda l’età, nel primo semestre del 2026 la Generazione X resta la più rappresentata tra i clienti BNPL (33,4%), seguita da Millennials (29,1%) e Generazione Z (19,4%). Rispetto allo Small Ticket tradizionale è più alta l’incidenza delle generazioni più giovani, mentre i Baby Boomers pesano per il 17% contro il 27%.
Si conferma inoltre una significativa prevalenza di clienti BNPL di genere femminile, pari al 55% contro il 45% degli uomini. Nello Small Ticket tradizionale si osserva invece il quadro opposto, con il 54% di uomini e il 46% di donne.
Dal punto di vista geografico, la distribuzione evidenzia una minore incidenza del BNPL nelle regioni del Sud e Isole (30% contro il 41% dello Small Ticket), a fronte di una maggiore presenza nel Nord-Ovest (31% contro 23%) e, in misura più contenuta, nel Centro (23% contro 21%) e nel Nord-Est (16% contro 14%).
“Il BNPL si conferma un fattore chiave per l’inclusione finanziaria, con una quota di clienti che si avvicina al credito per la prima volta che raggiunge il 24%, circa il triplo rispetto al finalizzato tradizionale e in crescita di circa cinque punti percentuali rispetto al primo semestre del 2025. I dati raccontano un’evoluzione del credito al consumo nel nostro Paese verso soluzioni più flessibili e digitali, che raggiungono una platea sempre più ampia, con una maggiore incidenza del genere femminile e, per quanto riguarda l’età, di Millennials e Generazione Z. Il BNPL non resta inoltre confinato agli acquisti di importo più contenuto perché cresce in tutte le fasce, anche oltre i 1.000 euro, e si diffonde in segmenti come i prodotti per la casa, per la persona e l’abbigliamento. Per questo la sua crescita non deriva soltanto da una progressiva sostituzione dello Small Ticket, ma anche da un ampliamento dell’accesso al credito”
- aggiunge Antonio Deledda, Executive Director di CRIF.


